- Fintech
- Software a medida
- Enterprise
4 min de lecturaActualizado el
Cadena de pagos en Argentina: quién hace qué y cómo viaja
Pagador, billetera, aceptador, adquirente, agregador, COELSA y BCRA: cómo viaja un cobro con QR o tarjeta en Argentina y qué construye cada rol.
Facundo Litterio
Cofundador de TuringSoft
Contenido del artículo
Un cobro con QR o con tarjeta en un comercio argentino pasa por entre cuatro y siete actores antes de que la plata llegue a la cuenta del comercio. Para el que paga es un solo gesto. Para quien arma la plataforma, cada actor del medio es una integración, un contrato y una manera distinta de que algo salga mal.
Saber quién hace qué en la cadena de pagos te dice qué tenés que construir, qué tenés que certificar y ante quién respondés. Lo escribo desde lo que hicimos en PandaPay, donde nos tocó integrar casi todos los eslabones.
Quién es quién en la cadena de pagos
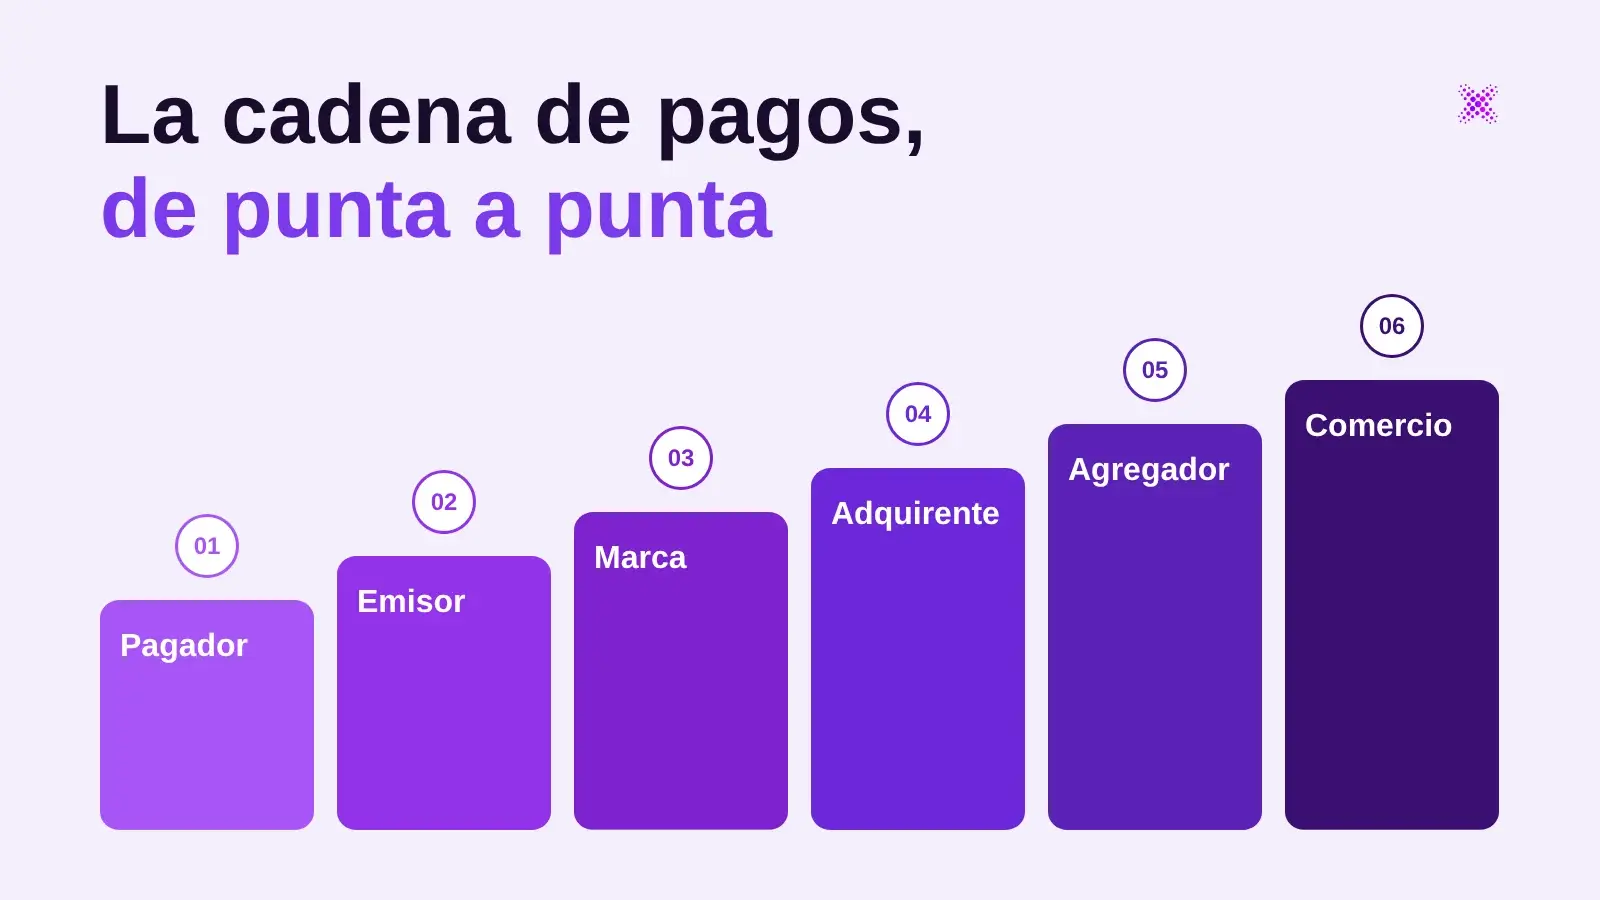
Así los nombra el mercado y así los llama la norma:
- Pagador: paga con su billetera, su cuenta o su tarjeta. El texto ordenado de PSP del BCRA lo llama «ordenante».
- Emisor: emite la tarjeta o tiene la cuenta del pagador. Puede ser una entidad financiera o un PSP.
- Billetera: lee cualquier QR y ordena el pago. Es una billetera digital interoperable, que ofrece un PSP con cuentas de pago (PSPCP) o un banco.
- Aceptador: adhiere comercios a esquemas de pago con transferencia. En la norma es la función de aceptación (punto 1.4.3).
- Adquirente: adhiere comercios a esquemas de pago con tarjeta. Función de adquirencia (punto 1.4.7).
- Agregador: da acceso a esos esquemas con su propio ID de comercio y le liquida al comercio. Es la agregación o subadquirencia (punto 1.4.8).
- Red o marca: fija las reglas del esquema de tarjeta. Visa, Mastercard y Cabal, entre otras.
- Cámara: compensa transferencias y DEBIN entre entidades. En Argentina es COELSA.
- Reguladores: registran, supervisan y cobran. El BCRA, la UIF, ARCA y los fiscos provinciales.
Un mismo jugador puede cumplir varios de estos roles. Una PSP con cuentas de pago puede ser billetera, aceptador y agregador al mismo tiempo, y cada rol trae su propia lista de obligaciones.
Cómo viaja un pago con QR
El pagador escanea el QR del comercio y su billetera ordena una transferencia. El aceptador identifica al comercio y el monto, la transferencia pasa por la cámara y se acredita en la cuenta del comercio (CVU o CBU) en segundos.
Es el pago con transferencia (PCT) que creó la Comunicación «A» 7153, lo que el mercado llama Transferencias 3.0. Del lado del comercio lo contamos en Ser aceptador.
Cómo viaja un pago con tarjeta
Con tarjeta, sea en el POS o sobre el QR, hay dos viajes. La autorización va de la terminal al adquirente o al agregador, de ahí a la red y al emisor, y vuelve en segundos. La plata viaja aparte y días después: el adquirente le paga al agregador, que le liquida al comercio según su plan, neto de arancel, IVA e impuestos.
Para mí es lo primero que hay que tener claro antes de diseñar nada. Con transferencia, el cobro y la acreditación son casi lo mismo. Con tarjeta son dos procesos separados, y en el medio vive toda la liquidación.
Dónde se rompe
- Los estados intermedios. Una transferencia puede quedar pendiente o volver rechazada. Si no hay estados explícitos e idempotencia, el comercio ve cobros duplicados o cobros que no aparecen.
- La conciliación de tres puntas. Lo que informa el adquirente, lo que registra tu base y lo que entró al banco tienen que coincidir todos los días.
- Los impuestos en el camino: Ingresos Brutos sobre las acreditaciones en cuentas de pago (SIRCUPA), el impuesto a los débitos y créditos de la Ley 25.413 y las retenciones a quienes cobran comisiones.
- Los cambios del regulador. El QR con tarjeta (Comunicación «A» 7769, de 2023) y el débito en dólares junto con el DEBIN programado («A» 8180, de 2025) tocaron a la vez el POS, el gateway y la liquidación.
Qué te toca construir según tu rol
- Si sos aceptador: QR según los estándares de CIMPRA, integración con todas las billeteras registradas y conciliación de transferencias. Lo desarrollo en Ser aceptador: QR, tarjeta sobre QR y POS.
- Si sos agregador: un motor de liquidación propio, planes y aranceles por comercio, y el alcance de PCI DSS si tocás datos de tarjeta.
- Si sos PSPCP: libro contable por cliente, CVU y alias, y conciliación diaria de los fondos. Lo repasamos en infraestructura de pagos.
- En cualquier caso, prevención de lavado ante la UIF, que arranca en el alta de comercios, y gestión del riesgo tecnológico ante el BCRA.
Cómo se ve en PandaPay
PandaPay ofrece cuentas de pago y cobra con QR y con tarjeta. Para eso integra a Payway como adquirente, a COELSA para el QR interoperable y el DEBIN, a BIND para CVU y transferencias, a Menta para las terminales POS, a Rapipago para el efectivo y a billeteras como Newpay, MODO y Mercado Pago.
Cada una de esas integraciones es un eslabón distinto de la cadena, con su contrato, su homologación y sus formas de fallar. Si tuviera que quedarme con una idea, es esta: definí qué rol vas a cumplir antes de escribir código, porque cambia el modelo de datos, las certificaciones y la conversación con el regulador.
Si estás armando un PSP o sumando un medio de cobro y no tenés claro qué rol te toca, agendá una llamada y lo vemos juntos.
Normativa revisada al 5 de noviembre de 2026.
Artículos relacionados
Lecturas con tags e industrias similares a este artículo.
- Fintech
- Enterprise
- Software a medida
4 min
Banco sponsor: cómo se integra un PSP con su banco
Qué resuelve el banco sponsor y qué construye el PSP: cuentas, CVU, cobros y pagos, API y extractos, pagos sin duplicados, homologación y conciliación diaria.
Facundo Litterio
Cofundador de TuringSoft
- Fintech
- Software a medida
- Retail & e-commerce
3 min
POS Android propio: del modelo Plug & Play al Custom
Cómo migramos las terminales de PandaPay a una app POS y un backend propios, con el SDK del hardware solo como driver EMV/NFC, y cuándo conviene dar el paso.
Facundo Litterio
Cofundador de TuringSoft
- Fintech
- Enterprise
- Cloud & DevOps
3 min
Riesgo tecnológico BCRA para PSP: lo que pide y cómo cumplir
Desde agosto de 2026 los PSP cumplen el texto ordenado de riesgo tecnológico de los bancos. Qué pide, cómo notificar un ciberincidente y por dónde empezar.
Axel Franco Yuri
Cofundador de TuringSoft