- Fintech
- Enterprise
- Software a medida
4 min de lectura
Banco sponsor: cómo se integra un PSP con su banco
Qué resuelve el banco sponsor y qué construye el PSP: cuentas, CVU, cobros y pagos, API y extractos, pagos sin duplicados, homologación y conciliación diaria.
Facundo Litterio
Cofundador de TuringSoft
Contenido del artículo
Un PSP mueve plata todo el día, pero la plata no vive en el PSP. Vive en cuentas de un banco. Ese banco, al que en la industria se suele llamar banco sponsor, es el que tiene acceso a las cámaras de compensación y el que pone las cuentas donde están los fondos. El PSP construye el producto encima.
Integrarse con ese banco fue una de las partes más largas del trabajo con PandaPay. No por la cantidad de código, sino por todo lo que pasa alrededor: ambientes de prueba, homologaciones, horarios y la obligación de que cada peso cuadre al final del día.
Qué pone el banco y qué construís vos
En el caso de PandaPay, el banco resuelve cuatro cosas:
- Las cuentas donde están los fondos de los comercios.
- Los CVU y las transferencias, con acceso a la cámara compensadora.
- Los cobros que entran, por transferencia, a las cuentas del PSP.
- Los pagos a los comercios, las transferencias salientes con las que se liquida lo que vendieron.
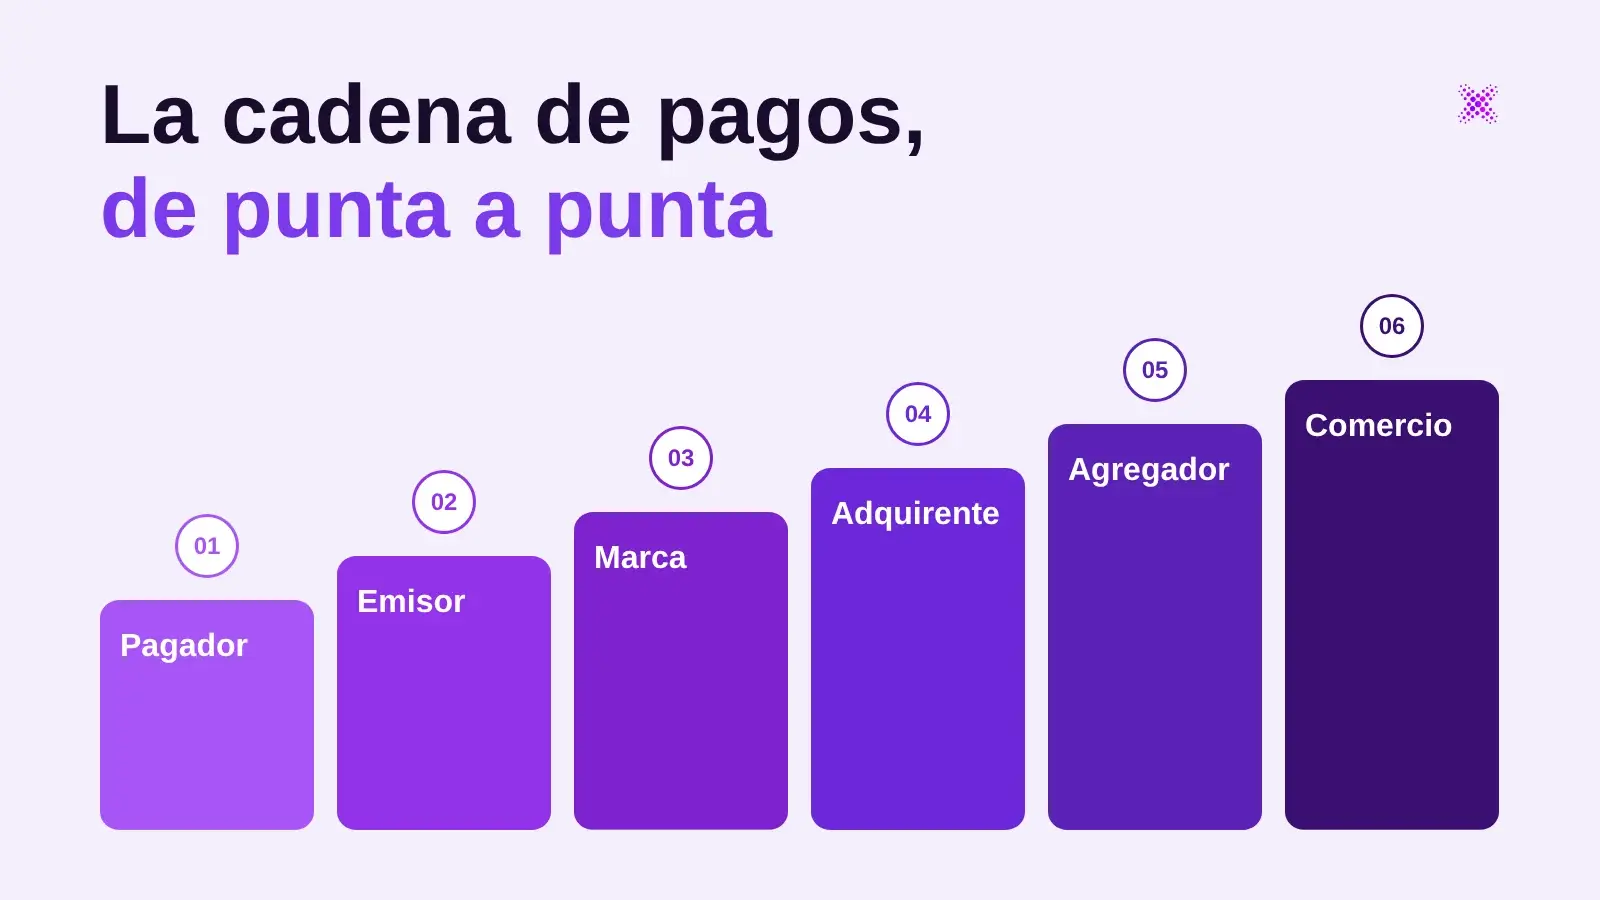
Lo que no hace el banco es saber de quién es cada peso dentro de esas cuentas. Eso lo resuelve el PSP con su propio libro contable: qué comercio vendió, cuánto se le descuenta, cuándo cobra y cuánto se le debe hoy. El banco ve movimientos; el PSP ve clientes. Lo contamos más en detalle en la cadena de pagos en Argentina.
API para operar, archivos para conciliar
La integración tiene dos canales y conviene pensarlos por separado:
- Una API para operar en el momento: pedir una transferencia, consultar su estado, enterarse de un cobro que entró.
- Archivos y extractos para conciliar: el resumen de lo que efectivamente pasó en la cuenta, que es la fuente de verdad del banco.
La tentación es confiar solo en la API, porque es lo que se ve en tiempo real. El problema es que la API cuenta lo que pediste y el extracto cuenta lo que pasó. Cuando no coinciden, gana el extracto.
Que una orden de pago no salga dos veces
La parte más delicada es pagar. Si una transferencia a un comercio falla a mitad de camino (se corta la conexión, el banco tarda en responder, el proceso se reinicia), hay que poder reintentarla sin riesgo de pagar dos veces.
La solución se apoya en dos reglas:
- Cada orden de pago tiene un identificador único propio, generado antes de llamar al banco y guardado junto con su estado.
- Antes de reintentar se consulta: si el banco ya registró esa orden, no se manda otra. Recién cuando hay certeza de que no salió, se reintenta con el mismo identificador.
Un pago duplicado en un PSP no es un error menor que se corrige con un mail. Es plata de otro comercio que salió de la cuenta y hay que recuperar.
La homologación lleva más que el código
Antes de operar con plata real, el banco pide homologar la integración en su ambiente de pruebas: casos de éxito, de error, reintentos, cortes. Los tiempos los marca el banco, no el proyecto, y los ambientes de prueba no siempre se comportan igual que producción.
Dos cosas ayudan mucho. Tener simulado del lado nuestro el comportamiento del banco, para avanzar sin depender de su ambiente. Y llevar un registro de cada caso probado con su resultado, porque es lo primero que pide el banco cuando algo no coincide.
Conciliar todos los días
Todos los días se cruzan tres fuentes: el libro del PSP, lo que informó la API y el extracto del banco. Cada diferencia tiene que tener una explicación: una acreditación que todavía no llegó, una transferencia rechazada o un movimiento que nadie esperaba. Las que no tienen explicación se investigan ese mismo día, no a fin de mes. La misma lógica aplica a la liquidación a comercios.
Lo que aprendimos
- Separá operar de conciliar. La API sirve para lo primero; el extracto, para lo segundo.
- Diseñá los pagos para el reintento desde el primer día, con identificadores propios.
- Planificá la homologación como parte del proyecto, no como un trámite al final.
- Conciliá a diario. Una diferencia de hoy se explica en minutos; la misma diferencia un mes después lleva días.
Si estás armando un PSP o integrándote con un banco, mirá cómo trabajamos la infraestructura de pagos y las APIs y backend, o agendá una llamada.
Artículos relacionados
Lecturas con tags e industrias similares a este artículo.
- Fintech
- Software a medida
- Enterprise
4 min
Cadena de pagos en Argentina: quién hace qué y cómo viaja
Pagador, billetera, aceptador, adquirente, agregador, COELSA y BCRA: cómo viaja un cobro con QR o tarjeta en Argentina y qué construye cada rol.
Facundo Litterio
Cofundador de TuringSoft
- Fintech
- Software a medida
- Retail & e-commerce
3 min
POS Android propio: del modelo Plug & Play al Custom
Cómo migramos las terminales de PandaPay a una app POS y un backend propios, con el SDK del hardware solo como driver EMV/NFC, y cuándo conviene dar el paso.
Facundo Litterio
Cofundador de TuringSoft
- Fintech
- Enterprise
- Cloud & DevOps
3 min
Riesgo tecnológico BCRA para PSP: lo que pide y cómo cumplir
Desde agosto de 2026 los PSP cumplen el texto ordenado de riesgo tecnológico de los bancos. Qué pide, cómo notificar un ciberincidente y por dónde empezar.
Axel Franco Yuri
Cofundador de TuringSoft