- Fintech
- Software a medida
- Retail & e-commerce
4 min de lecturaActualizado el
Aceptador de pagos: QR, tarjeta sobre QR y POS en Argentina
Qué le pide el BCRA a un aceptador y cómo se construye: QR interoperable según CIMPRA, tarjeta sobre QR, órdenes, webhooks, POS y DEBIN programado.
Facundo Litterio
Cofundador de TuringSoft
Contenido del artículo
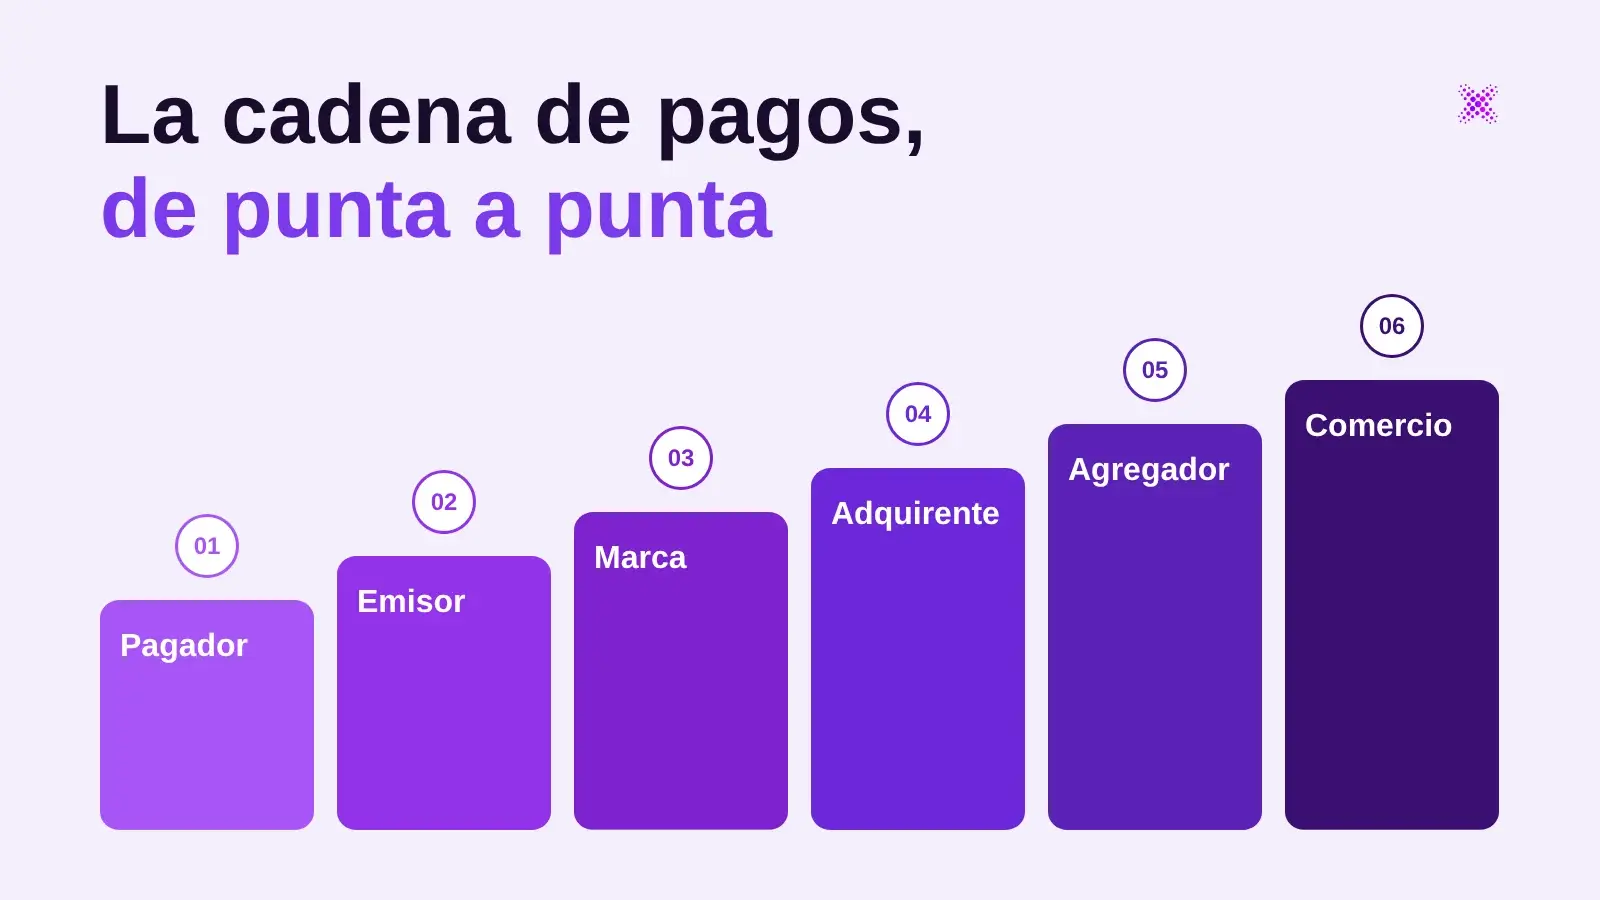
Del QR casi siempre se habla desde la billetera, el lado del que paga. Este artículo va del otro lado del mostrador: lo que construye quien le pone el QR y el POS al comercio. Ahí trabajan el aceptador, el adquirente y el agregador, tres de los roles que repasamos en la cadena de pagos en Argentina.
Qué le pide la norma a un aceptador
- Registro y certificado. El aceptador adhiere comercios a esquemas de pago con transferencia y se inscribe en el BCRA antes de operar. Además presenta un certificado del administrador del esquema que acredita que todas las billeteras registradas pueden pagar sus QR (Comunicación «A» 7769).
- Un QR, cualquier billetera. Si el QR acepta tarjeta, cualquier billetera interoperable tiene que poder pagarlo. El arancel y el plazo de acreditación no pueden cambiar según la billetera que use el cliente.
- Más medios con el tiempo. Después se sumaron las tarjetas prepagas («A» 8032, en 2024) y el débito, también en dólares («A» 8180, en 2025).
- El estándar. Los QR siguen los boletines de CIMPRA. Si uno no cumple, hay que adecuarlo.
Antes que nada, separar canal y medio
Durante años el software de cobros dio por hecho dos cosas: que todo QR era dinero en cuenta y que toda tarjeta pasaba por el POS. Hoy un QR se paga con crédito en cuotas, así que esa suposición ya no sirve.
En PandaPay lo resolvimos separando dos ejes. El canal es QR o tarjeta presencial y el medio es dinero en cuenta, débito, crédito o prepago. Combinados dan siete casos válidos. El cambio pasó por el POS, el servidor, el gateway y los datos, y terminó en un solo modelo de operación, con una sola regla para unir tarjeta, QR y transferencias entrantes.
Si cada medio de pago nuevo te obliga a tocar cinco lugares del código, conviene revisar el modelo antes de sumar el siguiente.
QR estático, QR dinámico y órdenes
- Estático por línea de caja: un QR fijo por caja, generado por API, con la línea que se da de alta sola. La venta se ata al QR con una orden, que también se puede cancelar por API.
- Dinámico de monto cerrado: se genera por monto y por terminal, y su estado se consulta por API.
- Webhooks por comercio: avisos de cobro y de devolución con reintentos. Del otro lado, el sistema que los recibe tiene que aguantar el mismo aviso dos veces.
- Devoluciones: siempre atadas a la operación original, para que la conciliación cierre.
Tarjeta sobre QR sin agrandar el alcance de PCI
Para certificar el pago con tarjeta sobre QR con las billeteras armamos un ambiente de homologación propio, separado de producción. Tiene sus tres piezas (gateway, puente con el adquirente y persistencia), credenciales distintas y pipelines independientes.
Así pudimos probar contra MODO o Mercado Pago sin exponer el entorno productivo y sin sumar sistemas al alcance de PCI DSS.
Precio y liquidación
Un cobro con tarjeta sobre QR puede costarle menos al comercio que pasar la misma tarjeta por el POS. En PandaPay el arancel cambia según el medio y el plazo: débito inmediato, crédito o prepago a 24 horas. El distribuidor cobra un porcentaje propio que aparece separado en su liquidación.
Lo único que no puede cambiar es el precio según la billetera. Cómo se calcula el resto lo cuento en liquidaciones, aranceles y cuotas.
El POS, la otra mitad
La terminal corre una app propia sobre el SDK del procesador y cobra tarjeta y QR en el mismo equipo. Arriba van las reglas del negocio: propinas habilitadas según el rubro, ticket con la razón social y el CUIT del comercio, y avisos claros cuando falla la impresora. Son detalles chicos, pero el comercio los ve todos los días.
DEBIN programado
Con la «A» 8180 se puede cobrar en cuotas desde una cuenta usando DEBIN programado. La cantidad y el importe de las cuotas se fijan de entrada, cada plan necesita una adhesión individual y el pagador tiene que autorizarlo de forma expresa antes de la primera cuota.
Integrarlo con COELSA implica manejar los roles de vendedor y comprador, reintentar ante rechazos y tener conectividad dedicada.
Checklist del aceptador
- Registro en el BCRA y certificado del administrador del esquema.
- Un modelo de canal y medio antes de diseñar pantallas.
- QR estáticos y dinámicos según CIMPRA, con órdenes y estados explícitos.
- Webhooks con reintentos e idempotencia.
- Homologación aislada del entorno de tarjeta.
- Aranceles que no dependan de la billetera.
- Conciliación diaria de todo lo anterior.
Si vas a sumar QR o tarjeta sobre QR a tu plataforma, agendá una llamada y revisamos tu caso.
Normativa revisada al 5 de noviembre de 2026.
Artículos relacionados
Lecturas con tags e industrias similares a este artículo.
- Fintech
- Software a medida
- Retail & e-commerce
3 min
POS Android propio: del modelo Plug & Play al Custom
Cómo migramos las terminales de PandaPay a una app POS y un backend propios, con el SDK del hardware solo como driver EMV/NFC, y cuándo conviene dar el paso.
Facundo Litterio
Cofundador de TuringSoft
- Fintech
- Enterprise
- Software a medida
4 min
Banco sponsor: cómo se integra un PSP con su banco
Qué resuelve el banco sponsor y qué construye el PSP: cuentas, CVU, cobros y pagos, API y extractos, pagos sin duplicados, homologación y conciliación diaria.
Facundo Litterio
Cofundador de TuringSoft
- Fintech
- Software a medida
- Enterprise
4 min
Cadena de pagos en Argentina: quién hace qué y cómo viaja
Pagador, billetera, aceptador, adquirente, agregador, COELSA y BCRA: cómo viaja un cobro con QR o tarjeta en Argentina y qué construye cada rol.
Facundo Litterio
Cofundador de TuringSoft