- Fintech
- Software a medida
- B2B SaaS
3 min de lecturaActualizado el
Liquidación a comercios en un PSP: aranceles y cuotas
Cómo se arma la liquidación a comercios en un PSP argentino: arancel, plazo, cuota a cuota, comisiones de distribuidores, SIRCUPA y conciliación diaria.
Facundo Litterio
Cofundador de TuringSoft
Contenido del artículo
El cobro dura segundos. La liquidación, que decide cuánto le llega al comercio y cuándo, es donde un PSP gana o pierde la confianza de sus clientes. También es el módulo que más se reescribe, porque cada cambio comercial termina ahí.
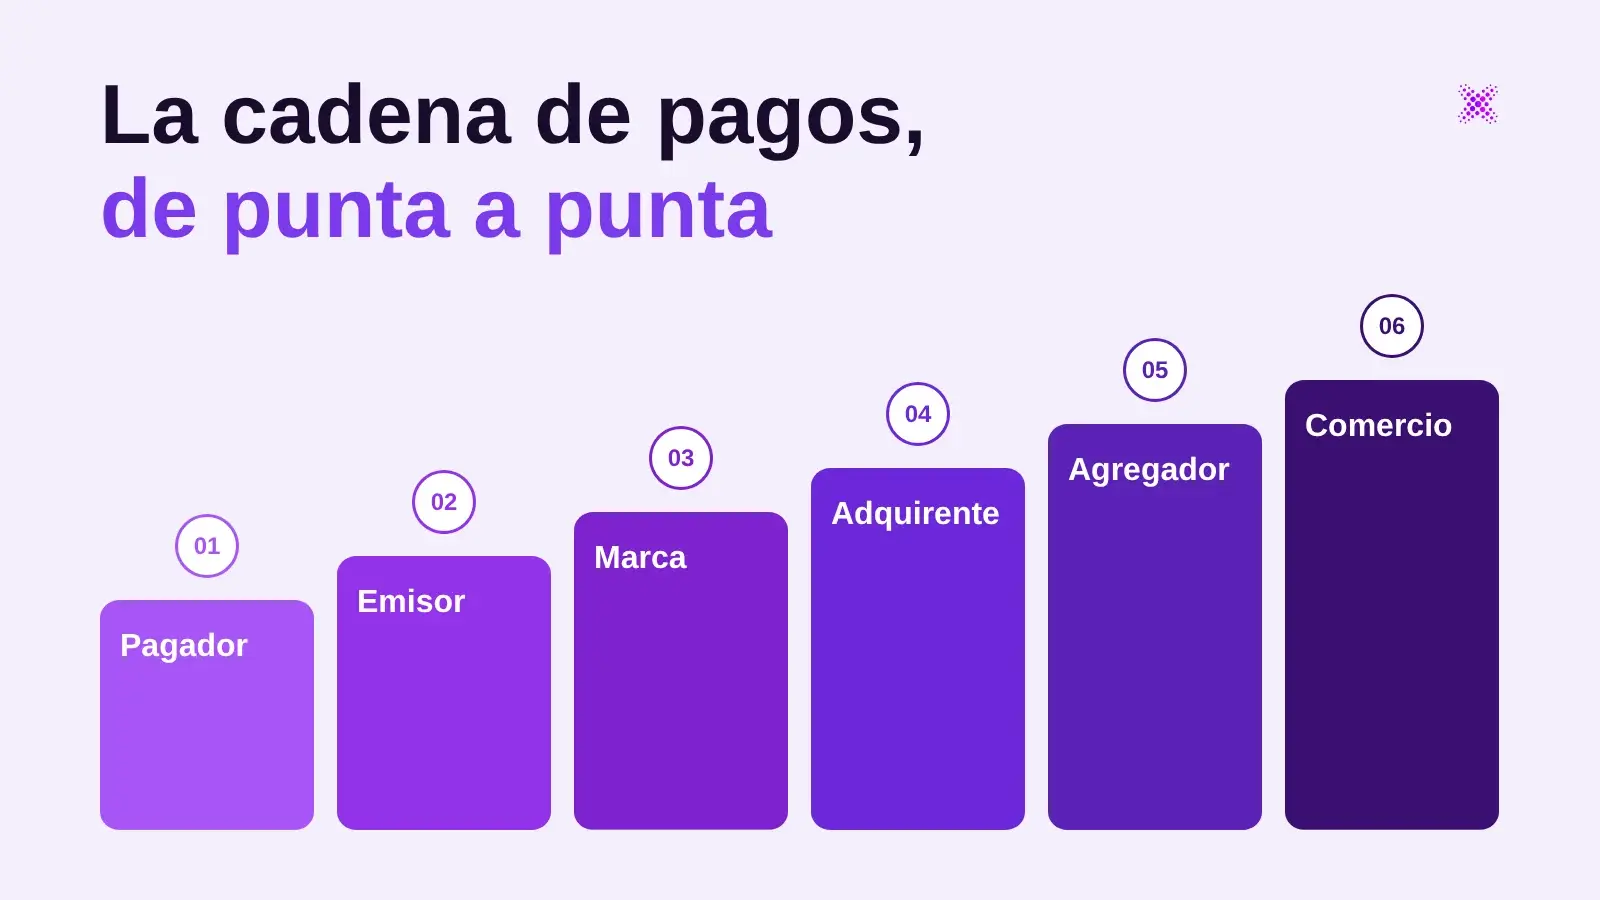
En la cadena de pagos es el tramo que va del adquirente al comercio, el que tarda días. Acá cuento cómo lo pensamos en PandaPay.
Qué tiene una liquidación
- Venta bruta: lo que pagó el cliente. Sale del cobro.
- Arancel: lo que cobra el PSP por el medio y el plazo elegidos. Lo define el plan del comercio.
- IVA sobre el arancel: el 21% del arancel, por ley.
- Costo de financiación: en ventas en cuotas, cuando lo absorbe el comercio. Depende del plan y de la tasa elegida.
- Impuestos y retenciones: Ingresos Brutos, débitos y créditos, Ganancias e IVA según el caso, de acuerdo con los padrones y regímenes vigentes.
- Neto y fecha de pago: lo que se acredita y cuándo, según el plazo de acreditación del plan.
El motor de precios tiene que ser tuyo
Muchos agregadores arrancan copiando lo que calcula el procesador de las terminales: el arancel, el IVA, el neto y el plazo llegan por webhook y por sincronización. Funciona hasta que el negocio quiere un tarifario nuevo por nivel de comercio. Ahí un cambio de plan rige recién cuando el procesador lo acepta, y el catálogo de planes depende de otra empresa.
En PandaPay pasamos a calcular nosotros el arancel y el plazo de cada venta con el plan que el comercio tiene elegido. El administrador ve y cambia los planes desde el detalle del comercio. El procesador sigue procesando y el precio lo ponemos nosotros. Es una decisión que tomaría de nuevo sin dudarlo.
Cuotas: una venta, muchas acreditaciones
Hay productos de cuotas en los que la venta no se acredita entera: entra mes a mes, una cuota por vez. Todo el costo (arancel, fees e IVA) se descuenta en la primera cuota y las siguientes llegan completas. El cliente final paga la financiación y el comercio elige cuánto trasladarle, de una lista de tasas.
Desde afuera parece un cambio de reglas. En el código es un cambio de modelo de datos: una venta tenía una sola fecha de pago y una sola transferencia asociada, y ahora tiene N acreditaciones, cada una con su fecha y su transferencia. Si tu esquema asume «una venta, un pago», conviene saberlo antes de salir a vender el producto.
Distribuidores y comisiones
En un PSP con red comercial, los distribuidores y subdistribuidores cobran comisión sobre lo que venden sus comercios. Eso es otra liquidación completa:
- Los porcentajes van por rubro. Un QR pagado con transferencia y uno pagado con tarjeta pueden llevar comisiones distintas, y se muestran separados.
- El distribuidor carga su factura y el PSP la aprueba antes de pagar.
- Al pagarle, el PSP actúa como agente de retención de Ganancias.
- El pago sale por transferencia desde la cuenta de pagos, con su comprobante.
Los impuestos del medio
- Ingresos Brutos (SIRCUPA): los PSP con cuentas de pago son agentes de recaudación sobre las acreditaciones, con el padrón que publica cada jurisdicción. Rige desde octubre de 2022 por la Resolución General 9/2022 de la Comisión Arbitral.
- Débitos y créditos (Ley 25.413): se percibe sobre los movimientos de las cuentas y se informa al fisco.
- Retenciones a terceros: a los distribuidores y a quien cobre comisiones.
Conciliar todos los días
La liquidación cierra cuando cuatro fuentes dicen lo mismo: el cobro, lo que informa el adquirente, lo que entró al banco y lo que registró contabilidad.
En PandaPay, una conciliación mensual encontró que el régimen informativo de débitos y créditos y la pantalla de impuestos no coincidían. La diferencia estaba en un tipo de operación que una de las dos fuentes no contaba. Sin esa conciliación, la diferencia la habría encontrado una inspección.
Si tu liquidación depende de planillas o de lo que te informa otro, agendá una llamada y vemos cómo llevarla a un motor propio. Y si estás sumando cobros con QR, en Ser aceptador cuento por qué el arancel nunca puede depender de la billetera.
Normativa revisada al 5 de noviembre de 2026.
Artículos relacionados
Lecturas con tags e industrias similares a este artículo.
- Fintech
- Software a medida
- Retail & e-commerce
3 min
POS Android propio: del modelo Plug & Play al Custom
Cómo migramos las terminales de PandaPay a una app POS y un backend propios, con el SDK del hardware solo como driver EMV/NFC, y cuándo conviene dar el paso.
Facundo Litterio
Cofundador de TuringSoft
- Fintech
- Enterprise
- Software a medida
4 min
Banco sponsor: cómo se integra un PSP con su banco
Qué resuelve el banco sponsor y qué construye el PSP: cuentas, CVU, cobros y pagos, API y extractos, pagos sin duplicados, homologación y conciliación diaria.
Facundo Litterio
Cofundador de TuringSoft
- Fintech
- Software a medida
- Enterprise
4 min
Cadena de pagos en Argentina: quién hace qué y cómo viaja
Pagador, billetera, aceptador, adquirente, agregador, COELSA y BCRA: cómo viaja un cobro con QR o tarjeta en Argentina y qué construye cada rol.
Facundo Litterio
Cofundador de TuringSoft